Il est devenu difficile aujourd’hui de parler d’énergie sans que l’impact carbone ne soit rapidement évoqué
Par un membre de la commission numérique
Avertissements
Premièrement, il est devenu difficile aujourd’hui de parler d’énergie sans que l’impact carbone ne soit rapidement évoqué, au risque d’oblitérer les autres questions. L’objet de cet article n’est pas la décarbonation. Il n’y a pas ici de jugement de valeur et de hiérarchie des sources d’électricité. L’objet est l’évolution de la consommation et la capacité de l’Europe des 27 à répondre à cette évolution. La stratégie européenne de décarbonation est donc évoquée, mais uniquement en ce qu’elle implique sur la consommation et la production. L’intelligence artificielle Mistral a été fortement sollicitée dans la production de ce travail et nous avons pu constater que, quelle que soit la question posée, les aspects carbone et effet de serre étaient sans cesse mis en avant dans les réponses. Illustration de la pénétration des esprits, qui justifie ce premier avertissement.
Le deuxième avertissement porte sur les unités et les nombres. Impossible de parler de consommation, de production et de réseaux électriques sans convoquer nombres, notions et opérations simples. Les valeurs avancées sont souvent justifiées en bas de page, qu’on est libre de ne pas lire…
Troisièmement : on travaille ici en ordres de grandeur, pour voir se dessiner de grandes lignes de force. Que l’efficacité des chaudières à gaz soit de 70 ou 80% n’a en réalité que peu d’importance. Leur remplacement par des pompes à chaleur aura un effet significatif sur la demande d’énergie électrique… De même, l’efficacité de la génération solaire pourra être estimée par les plus critiques à 20% et par les plus enthousiastes à 25%. Cela ne change rien aux lignes de force et aux enjeux qui se dessinent pour 2035.
Résumé
Sous les effets conjugués de la politique européenne de décarbonation (remplacement des chaudières à fioul ou à gaz par des pompes à chaleur, etc.), de l’apparition ou du développement de nouveaux usages (IA, automobile électrique) et des tensions sur l’approvisionnement en hydrocarbures (Ormuz, gaz russe, etc.), la consommation européenne d’électricité est appelée à doubler à l’horizon 2050.
Cela suppose évidemment que le système européen de génération (les centrales thermiques, nucléaires, les barrages, les éoliennes…) et de distribution (le réseau, dont les pylônes et les câbles haute-tension sont les manifestations familières) se développe et s’adapte.
Or, force est de constater que les capacités européennes de génération sont déjà sous stress. Les épisodes climatiques extrêmes (2022, 2026) ont des conséquences sur la production des barrages et des centrales nucléaires. Les stocks de gaz sont au plus bas, etc… Quant au réseau, il vieillit, alors que la montée en puissance des renouvelables, du fait de leur variabilité (un jour sans vent, un jour avec), lui demande toujours plus de souplesse et de robustesse.
Quelle est alors la réponse de l’Europe pour les années et décennies prochaines ? Toujours plus de renouvelables : solaire au premier chef (la surface de panneaux solaires va doubler en 10 ans), puis éolien, et batteries. À l’exception de la France qui a finalement intégré la nécessité de remettre 6 réacteurs nucléaires en chantier (prévus pour les années 2040), les pays européens font reposer leur électrification exclusivement sur l’éolien et le solaire (chinois).
Les batteries (chinoises) suffiront-elles à réguler le système soumis à des écarts violents (entre une mi-journée agréablement ventée et une soirée de calme plat), et à passer les épisodes anticycloniques hivernaux, lorsque les jours sont courts et le vent absent ? On peut en douter, quand les investissements dans le réseau sont cruellement insuffisants.
Et s’interroger sur les conséquences, dans le scénario probable où l’électricité elle-même viendrait à manquer…
I – Croissance soutenue de la consommation électrique européenne
Trois forces convergentes
La consommation électrique européenne doit croître de façon très significative au cours des prochaines décennies, sous l’effet conjugué de la transition énergétique, du développement de nouveaux usages, et enfin de la raréfaction des sources d’énergie fossile, gaz naturel et pétrole.
La transition énergétique relève du politique, qui fixe des objectifs, façonne les esprits, encourage certains usages pour en décourager d’autres et cherche à tout crin à diminuer notre dépendance aux hydrocarbures. Ces derniers sont, indépendamment de toute politique environnementale européenne, entrés dans une phase de raréfaction ou pour le moins de tension, avec des risques de rupture des approvisionnements, et des prix fortement volatiles. Ces pressions sont principalement exogènes. Les usages, enfin, sont le fait d’une rencontre entre le consommateur et une technologie : véhicules électriques, robots, intelligence artificielle.
Soutenue par ces trois forces[1], la consommation électrique européenne va croître de 50 à 90 % dans les 25 prochaines années.
Ainsi, si l’on somme les prévisions nationales disponibles, la demande électrique de l’Europe des 27 se situerait approximativement entre 4 000 et 5 000 TWh par an en 2050, contre environ 2 700 TWh par an aujourd’hui.
En France, la mise en œuvre de la Stratégie Nationale Bas Carbone troisième version (SNBC3), entraînerait une hausse de notre consommation électrique de 90 %, un quasi-doublement : remplacement des chaudières à gaz par des pompes à chaleur, remplacement des véhicules thermiques par des véhicules électriques et le train, production de combustibles renouvelables[2]… La consommation bondit de 435 TWh en 2025 à 818 TWh en 2050.
[1] Exemple d’effet conjugué, le remplacement de la voiture thermique par son homologue électrique : à la pompe, le diesel coûtait plus de deux euros le litre à l’été 2026. Pour nombre de nos compatriotes, le plafond de carte bancaire est inférieur au montant d’un plein et il n’est pas rare de voir des gens se servir deux fois à la même pompe, avec deux cartes bancaires différentes. De quoi réfléchir à remplacer sa voiture thermique vieillissante par une voiture électrique, comme nous y incite par ailleurs le politique.
[2] Les combustibles renouvelables et l’hydrogène sont eux-mêmes, dans leur production, consommateurs d’électricité.
Quelques usages
Pour mieux appréhender l’ampleur de cette évolution, voyons ce que peuvent être les effets de la conversion du parc automobile, du développement des pompes à chaleur, et de l’essor de l’IA.
La mutation complète du parc automobile européen du thermique vers l’électrique entraînerait une consommation électrique annuelle supplémentaire de 500 à 550 TWh. Soit 20 % de la consommation de 2025[1]. Admettons de façon plus réaliste que la mutation ne concerne que 50 % des véhicules, la consommation associée serait de 250 TWh/an.
[1] Les automobilistes européens parcourent chaque année un total 3.000 milliards de km. Un véhicule électrique dépense en moyenne 0,18 kWH/km. 3.000 x 0,18 = 540.
Concernant les camions, dont la mutation ne sera que partielle, on peut s’attendre à une demande nouvelle de l’ordre de 100 TWh/an[1].
Le chauffage des particuliers constitue également un gisement de substitution important. Les chaudières classiques consomment 800 TWh par an : 200 TWh par an fournis par les produits pétroliers (fioul, butane et propane), 550 TWh par le gaz naturel et 50 TWh par le charbon[2]. Considérant les rendements relatifs des chaudières thermiques et des pompes à chaleur, ces 800 TWh ont un équivalent de 250 à 300 TWh par an en demande électrique[3].
L’IA, enfin, est connue pour être gourmande en puissance électrique et en énergie. Commençons par établir une équivalence simple : pour un centre de données (datacenter) IA de 1 000 MW (1 GW) de puissance de calcul, la consommation annuelle est d’approximativement 10 TWh. Avec une PUE[4] de 1,5, la moyenne de l’industrie, le centre de données demande en réalité 1 500 MW au réseau, et en estimant une charge de 75 %, ce sont bien 10 TWh[5]consommés chaque année… Pour l’Europe des 27, les 90 plus gros projets qualifiés de sérieux totalisent 21 GW de puissance de calcul, qui pourraient donc se traduire par une demande de 200 TWh/an[6].
Récapitulons. Sous des hypothèses réalistes de mutation de 50 % de la flotte de véhicules individuels (250 TWh/an) et de 25 % de la flotte de camions (100 TWh/an), de remplacement des chauffages thermiques par des pompes à chaleur à hauteur de 50 % (150 TWh/an) et en supposant encore que
[1] 170 milliards de km pour 100% de la flotte, à 1,2 kWH/km. 170 milliards x 50% x 1,2 = 100 TWH/an.
[2] Le charbon de chauffage persiste en Pologne, où les ménages tirent encore 18,4 % de leur énergie des combustibles fossiles solides, ainsi que, à un degré moindre, en Tchéquie et en Hongrie. Pour la production électrique, il persiste également en Allemagne qui ne prévoit pas de sortie définitive avant 2038.
[3] Le rendement des chaudières thermiques est compris entre 0.6 et à 0.9. Retenons ici 0,8. 800 TWH consommés pour 800 x 0,8 = 640 TWH de chaleur. Avec une hypothèse d’un SCOP de 3 pour les pompes à chaleur, 640/3 = 210 TWH d’électricité.
[4] La PUE (Power Usage Effectiveness) est l’indicateur standard de l’efficacité énergétique d’un datacenter. C’est le rapport entre l’énergie totale consommée par le site et l’énergie effectivement utilisée par l’informatique (serveurs, stockage, réseau).
PUE = énergie totale du site / énergie calcul
Un PUE de 1,0 est la limite théorique parfaite : tout le courant alimente l’informatique, rien n’est perdu en refroidissement, pertes électriques ou infrastructure. Un PUE de 1,5 signifie que pour 1 kWh utile consommé par les serveurs, le site consomme 1,5 kWh au total, soit 0,5 kWh dépensés ailleurs.
[5] 1,5 GW x 75% x 365 x 24 = 9.855 GWH, soit près de 10 TWH
[6] Pour la France seule, les demandes de raccordement, en septembre 2026, se montaient à 18GW. On voit tout de suite que cette demande ne sera pas satisfaite. Elle entraînerait vers 2035 une consommation de 180 TWH/an soit 40% de la consommation actuelle (435 TWH).
l’Europe s’équipe de 20 GW de puissance de calcul[1] (200 TWh/an), la demande d’énergie électrique en Europe augmente de 700 TWh/an. Soit 25 % de la consommation actuelle.
[1] Mise en perspective : selon Goldman Sachs, la puissance de calcul installée aux Etats-Unis en 2027 atteindra 95 GW
II – L’Europe est-elle prête à répondre à cette demande ?
Une marge de sécurité apparente avec les capacités de production en service
La somme des puissances des générateurs se monte à 1 100 GW. Compte tenu des coefficients d’efficacité des différentes filières, ces 1 100 GW devraient pouvoir générer 4 000 TWh/an, alors que la consommation actuelle n’est que de 2 700 TWh/an, donc l’Europe semblerait disposer d’une confortable marge de manœuvre.
Il nous faut pourtant prêter attention à quelques contraintes physiques :
Notons tout d’abord que pour consommer 2 700 TWh/an, il faut en produire 2 900 car 200 TWh/an sont perdus dans le réseau, c’est la part des anges.
Mais surtout, la demande n’est pas constante au cours de la journée et au cours de l’année. Les Européens consomment moins de 7 TWh le 15 août et près de 10 TWh le 15 décembre, soit 30 % d’écart entre le plus haut et le plus bas. Le réseau doit pouvoir répondre, en puissance, à la demande du 15 décembre. Mais le 15 décembre, la capacité disponible n’est pas de 1 100 GW ! Surtout après 17 h 00, lorsque le solaire, bien faible dans la journée, est au chômage technique : 350 GW en moins. Pour peu qu’un anticyclone couvre l’Europe, les éoliennes sont à l’arrêt également et ce sont encore 250 GW à retrancher. Soit 600 GW au total, et notre capacité résiduelle n’est plus que de 500 GW. À peine suffisant pour couvrir la demande, à l’heure où l’éclairage est allumé partout, où bureaux et logements sont chauffés, où les réseaux de transport sont saturés.
On voit donc que non seulement la marge de sécurité est toute théorique, du fait de la variabilité de la demande, mais qu’en outre, en fin de journée en hiver, le système est déjà proche de sa pleine capacité, et fonctionne grâce aux pilotables : hydraulique, gaz et nucléaire.
Les pilotables en tension
Or, ces 3 sources pilotables sont fragiles.
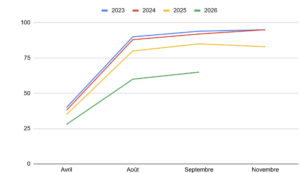
Malgré les sanctions en vigueur depuis 2022, l’Europe a continué de se fournir en gaz naturel en Russie, à hauteur de 17 % de ses besoins, jusqu’au premier semestre 2026. Mais la source a été entièrement coupée en juillet 2026. Ceci alors que le détroit d’Ormuz fermait, perturbant les approvisionnements qataris, lesquels comptaient pour 10 % et que la concurrence asiatique soutenait les prix toujours plus élevés. La situation en septembre 2026 est inquiétante : l’Europe est devenue dépendante des États-Unis pour son approvisionnement[1] et les stocks sont au plus bas. La Norvège ne viendra pas à la rescousse. Principal fournisseur de l’Europe, elle a passé son pic de production. Au mieux, elle maintient ses volumes dans les prochaines années, mais à moyen terme, c’est un déclin assuré.
[1] L’Europe est devenue le plus gros acheteur de gaz américain, et le commissaire européen à l’énergie, Dan Jorgensen, déclarait en janvier 2026 que l’Europe avait remplacé une dépendance par une autre.
L’évolution récente des stocks européens de gaz naturel est la meilleure illustration de la fragilité de cette ressource.
Pourcentage de remplissage des stocks de gaz naturel:
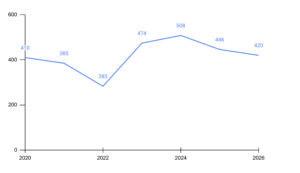
Qu’en est-il de l’hydraulique ? La sécheresse de l’été 2026 aura marqué les esprits et renvoyé les anciens aux souvenirs de l’été 1976. Pourtant, nul besoin de remonter 50 ans en arrière pour retrouver une sécheresse record. 2022 vit un été sec succéder à un hiver déficitaire en précipitations. Le déficit de production hydraulique fut de 120 TWh, contre seulement 60 TWh en 2026. La production hydraulique est devenue erratique et volatile. En 2022, c’est principalement le charbon qui combla ce déficit. En 2026, le gaz naturel, dont nous venons de voir qu’il était de plus en plus rare et cher.
Production hydraulique en TWh :
En outre, le parc est vieillissant. Les centrales du plan Messmer, mises en service entre 1979 et 1982, ont 45 ans. Nombre d’entre elles sont déjà programmées pour être prolongées au-delà des 50 ans de fonctionnement. Mais faudra-t-il envisager de les prolonger jusqu’à 60 ans ? Où est la limite ? La moyenne d’âge des centrales du parc français est aujourd’hui de 40 ans.
L’examen de nos capacités de production fait donc apparaître une certaine fragilité du système, une absence de marge de sécurité et un besoin évident de développement de nouvelles capacités de production… ou d’énergies alternatives.
Les nouvelles capacités de production
La réponse de l’Europe est sans équivoque et sans appel : le futur électrique des 27 passe par les renouvelables.
D’abord le solaire. La capacité doit plus que doubler à l’horizon 2035, pour atteindre 860 GW. La production annuelle associée serait de 1 800 TWh[1]. En 2025, les 27 ont installé 65 GW de solaire, ce qui suggère que 400 à 500 GW supplémentaires en dix ans sont du domaine du possible. Une surface équivalente à celle de la Corse sera alors allouée aux panneaux solaires.
L’éolien constitue le deuxième relais de croissance : la capacité doit passer de 250 à 430 GW, pour une production de 1 300 à 1 400 TWh en 2035.
[1] 24% de coefficient d’efficacité : 860 x 24% x 24 x 365 = 1.808.000 GWH = 1.808 TWH.
Evolution des capacités européennes en GW :
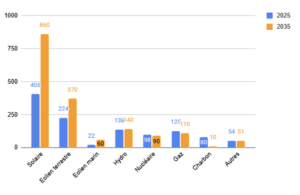
Enfin, les capacités de stockage doivent permettre à ce nouvel ensemble reposant sur les renouvelables de fonctionner, et l’Europe a recours aux batteries dont les capacités installées doivent croître rapidement : 27 GWh installés en 2025, 50 GWh en 2026, et 140 GWh en 2030, pour atteindre 470 GWh en 2035.
III – Le réseau à bout de souffle
Espagne 2025 – Europe 2035
L’électricité produite doit encore être acheminée vers les consommateurs. Cette distribution est assurée par les réseaux nationaux et les interconnexions entre lesdits réseaux.
Un événement spectaculaire a marqué les esprits en 2025 : la chute du réseau dans une partie de la péninsule Ibérique, le 28 avril, a affecté 45 millions de personnes. Métros évacués, vols détournés, hôpitaux fonctionnant sur leurs générateurs de secours, le chaos aura duré une journée et les dégâts finalement limités, mais l’épisode nous alerte sur la fragilité du système. La hiérarchie des causes varie avec la sensibilité des experts consultés : surpondération du solaire pour les uns[1], manque d’interconnexion pour les autres[2], manque de batteries, défaut de pilotage des tensions entre les multiples opérateurs, les raisons sont multiples. Reste une impression : avec la prépondérance des renouvelables, irrégulières par nature et fonctionnant même en excès une bonne partie du temps, le système demande de plus en plus de régulation, de coordination, d’interconnexion, de stockage. Il se complexifie ! En Espagne, la vitesse d’intégration du solaire a dépassé la vitesse d’adaptation des outils de stabilité du réseau.
Or l’Espagne du 28 avril 2025 est le prototype du système européen de 2035 — la leçon vaut pour l’Europe entière.Et pourtant, notre réseau est déjà à bout.
[1] A 12h30, quand le réseau tombe, l’offre solaire est de 32 GW pour 25 GW demandés.
[2] Du point de vue électrique, l’ensemble Espagne-Portugal est une île, peu connectée au réseau européen, et la connexion avec la France n’a pas suffi à pallier les défauts du réseau ibérique.
Des goulots d’étranglement structurels
Le réseau européen n’est pas seulement âgé (plus de 40 % a plus de 40 ans et doit être renouvelé), il est aussi mal interconnecté. En 2025, 72 TWh[1] ont été nécessaires au règlement des congestions et équilibrage du système. Les investissements requis sont massifs, en transmission, interconnexion, stockage, mais dans chaque domaine de 30 à 50 % inférieurs à ce que la Commission européenne estime nécessaire.
Les files d’attente de raccordement au réseau sont devenues le principal goulot d’étranglement du déploiement solaire. On recense 1 700 GW de projets renouvelables bloqués dans les files d’attente de raccordement dans 16 pays européens, soit trois fois la capacité nécessaire pour atteindre les objectifs de 2030. Les gestionnaires de réseaux de distribution font face en moyenne à plus de 11 000 demandes de raccordement par an.
Le délestage s’accélère. Entre 2023 et 2024, le délestage solaire en Allemagne a doublé. En 2026, environ 40 TWh d’électricité solaire européenne devraient être perdus, en hausse de 25 % par rapport à 2025. C’est une énergie propre qui est produite mais ne peut pas atteindre les consommateurs parce que les câbles n’existent pas.
[1] Soit la consommation de l’Autriche.
Les capacités de stockage sont insuffisantes et si l’Europe table sur 200 GWh de stockage en 2030, les plus optimistes des experts parlent de 170 GWh. Il s’agit de multiplier nos capacités par 5 en 5 ans.
Des défis de gestion immenses
Les signaux de marché se dégradent avec la multiplication des prix négatifs de l’électricité. Les marchés spot de l’UE-27 ont enregistré 1 223 heures de prix négatifs au premier trimestre 2026, plus du double du premier trimestre 2025. La Suède, les Pays-Bas, l’Allemagne, l’Espagne et la France ont chacune dépassé 500 heures de prix négatifs. Ces prix signalent que le système ne peut pas absorber les excédents solaires de midi, qui inondent le réseau entre 11 h 00 et 15 h 00 : les prix s’effondrent, puis flambent au coucher du soleil quand le solaire disparaît et que les centrales à gaz doivent monter en puissance.
L’inertie et la stabilité du système déclinent. C’est l’exemple ibérique mentionné plus haut et sur lequel le Baker Institute conclut : « À mesure que la part des renouvelables à base d’onduleurs augmente et que la présence de la génération conventionnelle décline, le réseau devient plus vulnérable aux perturbations potentielles. »
Ce qui doit être fait
Le TYNDP[1] 2024 et le paquet réseaux de l’UE identifient les mesures requises. Plus de 100 000 km de nouvelles lignes de transport sont nécessaires (terrestres et en mer). La capacité d’interconnexion transfrontalière doit doubler d’ici 2030. Les technologies d’amélioration du réseau (mesure dynamique de la capacité des lignes, contrôle avancé des flux de puissance) pourraient débloquer 450 à 700 GW supplémentaires sans construire de nouvelles lignes. Des onduleurs intelligents fournissant l’inertie synthétique et le soutien de tension pourraient devenir obligatoires. Le stockage par batteries doit passer de 37 GW à au moins 60 GW (minimum Eurelectric) ou 200 GW (objectif UE) d’ici 2030.
Beaucoup de conditionnels. Mais pour le moment, le déficit annuel de 24 milliards d’euros d’investissement dans les réseaux de distribution reste à combler.
La question n’est pas de savoir si le solaire peut croître au rythme nécessaire. La capacité sera construite. La question est de savoir si le réseau capable d’absorber et de distribuer cette capacité sera construit à la même vitesse et avec la robustesse nécessaire. Les éléments dont nous disposons, qu’il s’agisse des taux de délestage, des files d’attente de raccordement, des prix négatifs ou du blackout ibérique, tendent à prouver que ce ne sera pas le cas, à moins que l’investissement, l’autorisation et les cadres réglementaires ne changent fondamentalement.
Le réseau n’est pas prêt, et l’écart entre le déploiement solaire et la maturité du réseau se creuse chaque année.
[1] Le TYNDP (Ten-Year Network Development Plan, ou Plan décennal de développement du réseau) est le schéma directeur européen de planification à long terme des infrastructures énergétiques de transport (électricité, gaz et hydrogène).
IV – Autres causes d’inquiétude
Le pari est donc loin d’être gagné, surtout si l’on pousse un peu l’examen des dépendances et interdépendances.
Dépendance à la Chine
Avec le solaire et les batteries, l’Europe s’en remet entièrement à la Chine. Concernant les panneaux solaires, la Chine contrôle plus de 80 % de la fabrication mondiale de modules et plus de 95 % de la chaîne amont (polysilicium — Tongwei dépasse 30 % du marché mondial à lui seul —, lingots, wafers, cellules). Les quatre plus grands fabricants (Jinko, LONGi, Trina, JA Solar) totalisent environ 58 % des expéditions mondiales.
Concernant le stockage réseau, les intégrateurs européens et américains (Tesla, Fluence, Wärtsilä, les fournisseurs locaux comme Enphase, Fronius, SMA pour le résidentiel) assemblent des systèmes, mais les cellules sont chinoises, coréennes ou japonaises dans leur quasi-totalité. Tesla lui-même n’est pas fabricant de cellules : il les achète à ses concurrents directs. L’Europe dépendait des Russes pour le gaz. Elle dépend aujourd’hui des États-Unis pour les fossiles et de l’Asie, avec la Chine au premier rang, pour le solaire.
Le pari du nucléaire
La France, pour atteindre le tout-électrique, a finalement intégré la nécessité de relancer un programme nucléaire[1], et 6 réacteurs EPR2 d’une capacité totale de 10 GW sont programmés pour une mise en service en 2040.
C’est le plus grand projet industriel européen et les défis ne manquent pas : le GIFEN évoque 100 000 recrutements mais le personnel qualifié, des soudeurs aux conducteurs de chantier, existe-t-il ? D’autant que ce projet doit être mené de front avec les travaux de prolongation du parc existant. Trois sites sont identifiés : Penly, Gravelines et Bugey. Penly est engagé et le premier béton accuse un retard d’un an, repoussé à 2029. Mesure de prudence pour se laisser le temps de mener à bien toutes les études ou engrenage fatal d’un pays qui a délaissé ses ingénieurs ? Le succès du programme repose en tout cas sur Penly qui prouvera la capacité ou l’incapacité française à délivrer dans les temps et avec un budget contrôlé. Fin 2025, EDF a réévalué le devis des six EPR2 à 73 milliards d’euros, soit +8 % par rapport à l’estimation précédente. La Délégation interministérielle au nouveau nucléaire (DINN), qui audite ce devis depuis décembre 2025, juge encore cette estimation insuffisamment robuste.
Là encore, le pari est loin d’être gagné. Or ces 6 nouveaux EPR produiraient 75 TWh par an, soit 12 % de la consommation française actuelle. De quoi remplacer les centrales en retraite, mais pas de quoi soutenir la croissance nécessaire.
[1] C’est la différence fondamentale avec le plan de stratégie bas carbone 2, lequel prévoyait au contraire la fermeture de centrales nucléaires.
Les batteries comme solution à la régulation du réseau ?
Il faut voir les batteries comme des cuves reliées au réseau par un tuyau. Le volume de la cuve, c’est l’énergie stockée et prête à être redistribuée (en MWh). Le diamètre du tuyau, c’est la puissance, la quantité d’électricité instantanée qui peut être reversée (en MW). Le rapport entre les deux donne le temps de fonctionnement de la batterie, exactement comme votre batterie externe de téléphone.
Tout projet de batterie devrait donc préciser les deux caractéristiques : taille de la cuve et diamètre du tuyau, énergie emmagasinée et puissance disponible. La plupart des confusions dans le débat public viennent de ce que les projets omettent couramment de spécifier l’une des deux. Il semble se dégager un consensus pour parler maintenant en termes d’énergie, avec des batteries de durée moyenne de 4 heures (donc une puissance égale à l’énergie divisée par 4).
Problème : en ce 15 décembre vers 17 h 00, à supposer que 200 GWh de batteries aient effectivement été mis en service et que le ciel européen ait été ensoleillé (que nos batteries soient donc chargées à bloc), on dispose alors bien de 50 GW pendant… 4 heures. Dans un anticyclone, avec des éoliennes à l’arrêt, tout le système repose donc sur ces batteries (50 GW pendant 4 heures seulement) ainsi que sur les pilotables : le nucléaire, l’hydraulique et le gaz.
Des stratégies européennes contrastées
Les logiques de la France et de l’Allemagne sont opposées.
Pour 2035, la France ajoute des renouvelables à un noyau nucléaire stable. Le total passe de 150 à 220 GW, soit une augmentation de 50 %, mais la moitié de la production 2035 (650 à 700 TWh par an) proviendra toujours du nucléaire. La capacité renouvelable triple mais reste minoritaire en production. Le pays achète de la flexibilité – ou de la complexité, c’est selon -, pas de la puissance. Pas sûr que notre capacité à consommer le 15 décembre à 17 h 00 ait réellement augmenté, mais les bases sont là.
En Allemagne, la base thermique aura été remplacée par des renouvelables et le système sera le plus exposé d’Europe au scénario anticyclonique hivernal, avec seulement 40 GW de puissance pilotable[1]. L’Allemagne n’aura alors que deux recours : la connexion européenne et le gaz.
[1] Du moins si elle poursuit son retrait des fossiles, objectif affiché. Mais l’Allemagne refuse toujours de donner une date de sortie des énergies fossiles.
Les mix français et allemand en 2035 (GW) :
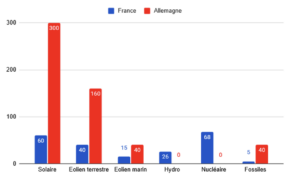
Ces divergences posent diverses questions : L’Allemagne aura alors le système le plus vulnérable et le plus fragile d’Europe. Ces vulnérabilités risquent-elles d’affecter ses voisins ? Quelle sera alors, dans un environnement de stress énergétique, dans lequel chacun aura du mal à servir sa propre population, la réalité de la solidarité européenne ? La France acceptera-t-elle de venir au secours de l’Allemagne – à supposer qu’elle le puisse encore -, à quel coût, économique et politique ?
Un élément de réponse vient de nous être apporté par la Norvège qui a annoncé à la fin août 2026, par la voix de son ministre de l’Énergie, refuser de nouvelles connexions au réseau européen et a signifié en substance qu’il ne fallait plus compter sur elle pour devenir la batterie verte de l’Europe. Cette nouvelle est passée totalement inaperçue. Elle est pourtant lourde de sens.